Domain efqm-modell.de kaufen?
Wir ziehen mit dem Projekt
efqm-modell.de um.
Sind Sie am Kauf der Domain
efqm-modell.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain efqm-modell.de kaufen?
Was sind die gängigsten Anschlüsse und Kabellängen für Ladekabel?
Die gängigsten Anschlüsse für Ladekabel sind USB-A, USB-C und Lightning. Die Kabellängen variieren in der Regel zwischen 1 Meter und 2 Metern, wobei 1,5 Meter am häufigsten anzutreffen ist. Es gibt jedoch auch kürzere und längere Varianten je nach Bedarf. **
Wie können Unternehmen effektive Vorschlagsverfahren implementieren, um die Mitarbeiterbeteiligung und die kontinuierliche Verbesserung in den Bereichen Produktentwicklung, Prozessoptimierung und Kundenservice zu fördern?
Unternehmen können effektive Vorschlagsverfahren implementieren, indem sie eine offene Kommunikationskultur fördern, in der Mitarbeiter ermutigt werden, ihre Ideen und Vorschläge zu teilen. Es ist wichtig, dass Unternehmen klare Richtlinien und Prozesse für die Einreichung, Bewertung und Umsetzung von Vorschlägen festlegen, um Transparenz und Fairness zu gewährleisten. Zudem können Anreize wie Belohnungen oder Anerkennungen für Mitarbeiter, deren Vorschläge umgesetzt werden, die Beteiligung und Motivation steigern. Schließlich ist es entscheidend, dass Unternehmen regelmäßig Feedback zu den eingereichten Vorschlägen geben und die Fortschritte bei der Umsetzung kommunizieren, um das Engagement der Mitarbeiter aufrechtzuerhalten. **
Ähnliche Suchbegriffe für SP4MC3MR-Einzelpunkt-Wägezelle-Aluminium-Kabellängen-und
Top-Angebote
Produkte zum Begriff SP4MC3MR-Einzelpunkt-Wägezelle-Aluminium-Kabellängen-und:
-
Management- und MitarbeiterbeteiligungManagement- und Mitarbeiterbeteiligung , Recht, Steuern, Gestaltungspraxis , Bremsen & Bremsenteile > Motorrad- & Rollerteile & -zubehör , Auflage: 1. Auflage 2024, Erscheinungsjahr: 20240222, Produktform: Leinen, Autoren: Frase, Henning~Sabel, Simon, Auflage: 24001, Auflage/Ausgabe: 1. Auflage 2024, Seitenzahl/Blattzahl: 200, Keyword: Virtual Stock Option Plan, Fachschema: Beteiligung / Mitarbeiterbeteiligung~Mitarbeiterbeteiligung~Management / Personalmanagement~Personalmanagement~Personalpolitik~Personalwirtschaft~Genossenschaft~Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz~Business / Management~Management, Fachkategorie: Steuer- und Abgabenrecht~Management und Managementtechniken, Region: Deutschland, Warengruppe: HC/Wirtschaft/Management, Fachkategorie: Arbeitnehmerbeteiligung und Genossenschaften, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 236, Breite: 177, Höhe: 20, Gewicht: 537, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,69,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Haase, Florian: Unternehmensbewertung und VerbundvermögensaufstellungUnternehmensbewertung und Verbundvermögensaufstellung , ¿¿Die deutschen Steuergesetze enthalten verschiedene Bewertungsanlässe, die eine Unternehmensbewertung erforderlich machen können. Für steuerliche Zwecke, insbesondere im Erbschaft- und Schenkungsteuerrecht, wird dabei meist auf das sog. vereinfachte Ertragswertverfahren zurückgegriffen. Besondere Regeln gelten darüber hinaus für die Bewertung von Grundvermögen und insbesondere Immobilien. Daran knüpft sich auch die sog. Verbundvermögensaufstellung an, wenn und soweit es um die Frage der erbschaftsteuerlichen Verschonungsregeln für Betriebsvermögen geht. Der vorliegende Titel bietet eine Einführung in diese Zusammenhänge und nutzbringende Hilfestellung bei auftretenden Fragen. Eine umfangreiche, online verfügbare Materialsammlung rundet das Thema ab. Inhaltsverzeichnis: ¿A. Einführung I. Anlässe für Unternehmensbewertungen 1. Rechtlich vorgegebene Bewertungsanlässe 2. Steuerrechtlich vorgegebene Bewertungsanlässe 3. Außerrechtliche und betriebswirtschaftlich bedingte Bewertungsanlässe II. Methodenvielfalt 1. Anspruch versus Realität 2. Bewertungsmethoden im weiteren Sinne 3. Bewertungsmethoden im engeren Sinne 4. Gängigste Verfahren in der Praxis III. Insbesondere: Erbschaft- und schenkungsteuerliche Bezüge 1. Allgemeines 2. Verbundvermögensaufstellung B. Bewertung von Grundvermögen I. Einleitung II. Bewertung von Grundvermögen 1. Allgemeines 2. Bewertung III. Bewertung von unbebauten Grundstücken 1. Begriff des unbebauten Grundstücks 2. Bewertungsverfahren IV. Bewertung von bebauten Grundstücken 1. Allgemeines 2. Vergleichswertverfahren 3. Ertragswertverfahren 4. Sachwertverfahren V. Sonderfälle 1. Bewertung bei Erbbaurechtsfällen 2. Gebäude auf fremden Grund und Boden 3. Grundstücke im Zustand der Bebauung 4. Ausländischer Grundbesitz 5. Nachweis des niedrigeren gemeinen Werts C. Bewertung von Betriebsvermögen und Anteilen an Kapitalgesellschaften I. Bewertungsgegenstand II. Relevante Bewertungsmaßstäbe III. Betriebsvermögen i. S. des Bewertungsgesetzes 1. Bewertungsrechtliche Wirtschaftsgüter des Betriebsvermögens 2. Bewertungsrechtliche Wirtschaftsgüter des Betriebsvermögens einer Personengesellschaft 3. Sonderproblematik der Betriebsgrundstücke 4. Berücksichtigung von Schulden und sonstigen Abzügen 5. Wertansatz und Ermittlung des Betriebsvermögens IV. Wertpapiere und Anteile an Kapitalgesellschaften nach dem Bewertungsgesetz 1. Grundlagen 2. Wertermittlung des Anteils an einer Kapitalgesellschaft V. Wertermittlung im vereinfachten Ertragswertverfahren 1. Grundlagen 2. Berechnungsschritte im vereinfachten Ertragswertverfahren 3. Exkurs: Paketzuschlag VI. Substanzwertermittlung 1. Grundlagen 2. Ermittlung dem Grunde nach 3. Ermittlung der Höhe nach 4. Vereinfachungsregeln 5. Negativer Substanzwert VII. Aufteilung des gemeinen Wertes 1. Betriebsvermögen einer Personengesellschaft 2. Anteil an einer Kapitalgesellschaft VIII. Berechnungsbeispiele zum vereinfachten Ertragswertverfahren und Substanzwert 1. Bewertung von Kapitalgesellschaftsbeteiligungen 2. Bewertung von Personengesellschaftsbeteiligungen¿ D. Ermittlung des begünstigten Vermögens und Verbundvermögensaufstellung I. Grundstruktur des § 13b ErbStG II. Begünstigungsfähiges Vermögen III. Begünstigtes Vermögen IV. Verwaltungsvermögen 1. Verwaltungsvermögen (ohne Finanzmittel) 2. Junges Verwaltungsvermögen 3. Finanzmittel ¿4. Schuldenabzug beim übrigen Verwaltungsvermögen 5. Unschädliches Verwaltungsvermögen 6. Investitionsklausel V. Verbundvermögensaufstellung 1. Verbundvermögensaufstellung bei Kapitalgesellschaftsbeteiligungen von 25% und weniger und Anwendung der "Konzernklausel" nach R E 13b.20 Abs. 1 Satz 2 Halbsatz 2 ErbStR 2. Verwaltungsvermögen im Verbund 3. Finanzmittel und Schulden im Verbund 4. Schuldenverrechnung mit übrigem Verwaltungsvermögen im Verbund 5. Junges Verwaltungsvermögen im Verbund 6. Junge Finanzmittel im Verbund 7. Zahlenbeispiel Verbundvermögensaufstellung inklusive Konsolidierung konzerninterner Finanzmittel und Schulden ¿E. Anhang I. Anlagen 1. Grundbesitzbewertung 2. Vereinfachtes Ertragswertverfahren 3. Begünstigung Betriebsvermögen II. Tabellen , Tagfahrleuchten > Beleuchtung , Auflage: 1. Auflage Online-Version inklusive., Erscheinungsjahr: 20231221, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Haase, Florian~Heckt, Lukas~Müller, Sven~Nürnberg, Philip, Auflage: 24001, Auflage/Ausgabe: 1. Auflage Online-Version inklusive, Keyword: Unternehmenswertermittlung; Immobilienbewertung; Bewertungsmethoden; Betriebsvermögenbewertung; Wertermittlungsverfahren; Grundvermögensbewertung, Fachschema: Unternehmensbewertung~Besitz / Grundbesitz~Grundbesitz - Grundeigentum~Unternehmensorganisation~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Eigentum und Organisation von Unternehmen~Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Sender’s product category: BUNDLE, Blätteranzahl: 288 Blätter, Länge: 209, Breite: 148, Höhe: 20, Gewicht: 382, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist das EFQM Modell?
Was ist das EFQM Modell? Das EFQM Modell, auch bekannt als das European Foundation for Quality Management Modell, ist ein Rahmenwerk zur Bewertung und Verbesserung der Leistung von Organisationen in Bezug auf Qualität und Exzellenz. Es basiert auf neun Kriterien, darunter Führung, Strategie, Mitarbeiterengagement, Partnerschaften und Ressourcen, Prozesse und Ergebnisse. Durch die Anwendung des EFQM Modells können Organisationen ihre Stärken und Schwächen identifizieren, Best Practices erkennen und kontinuierlich ihre Leistung steigern. Es wird weltweit von Organisationen verschiedener Branchen und Größenordnungen genutzt, um ihre Wettbewerbsfähigkeit und Nachhaltigkeit zu verbessern. **
-
Besteht ein Fahrrad aus Aluminium und ist Aluminium besser als Stahl?
Ein Fahrrad kann aus verschiedenen Materialien bestehen, einschließlich Aluminium und Stahl. Beide Materialien haben ihre Vor- und Nachteile. Aluminium ist leichter als Stahl, was zu einem leichteren Fahrrad führt. Stahl ist jedoch in der Regel robuster und kann mehr Gewicht tragen. Die Wahl des Materials hängt von den individuellen Bedürfnissen und Vorlieben des Fahrers ab. **
-
Was ist Inox und Aluminium?
Inox ist eine Bezeichnung für rostfreien Stahl, der aufgrund seiner Legierungselemente wie Chrom und Nickel eine hohe Korrosionsbeständigkeit aufweist. Aluminium ist ein leichtes Metall mit guter Festigkeit und hoher Wärmeleitfähigkeit. Es wird häufig in der Industrie für verschiedene Anwendungen wie Verpackungen, Bauwesen und Transport verwendet. **
-
Ist Aluminium magnetisch?
Nein, Aluminium ist nicht magnetisch. Es ist ein nichtmagnetisches Metall und wird von einem Magnetfeld nicht angezogen. **

Untergeht Aluminium nicht?
Nein, Aluminium geht nicht unter. Es hat eine geringere Dichte als Wasser, daher schwimmt es auf der Wasseroberfläche. Allerdings kann Aluminium in Wasser oxidieren und eine Schutzschicht bilden, die es vor weiterer Korrosion schützt. **
Hat Aluminium Zukunft?
Hat Aluminium Zukunft? Aluminium ist ein vielseitiger Werkstoff, der aufgrund seiner Leichtigkeit, Korrosionsbeständigkeit und Recyclebarkeit in vielen Branchen weit verbreitet ist. Mit dem wachsenden Fokus auf Nachhaltigkeit und Umweltschutz könnte die Nachfrage nach Aluminium weiter steigen. Allerdings sind auch Bedenken hinsichtlich des Energieverbrauchs bei der Aluminiumproduktion und der begrenzten Verfügbarkeit von Rohstoffen wie Bauxit zu berücksichtigen. Es wird entscheidend sein, wie die Industrie auf diese Herausforderungen reagiert und innovative Lösungen entwickelt, um die Zukunft von Aluminium zu sichern. **
Top-Angebote
Produkte zum Begriff SP4MC3MR-Einzelpunkt-Wägezelle-Aluminium-Kabellängen-und:
-
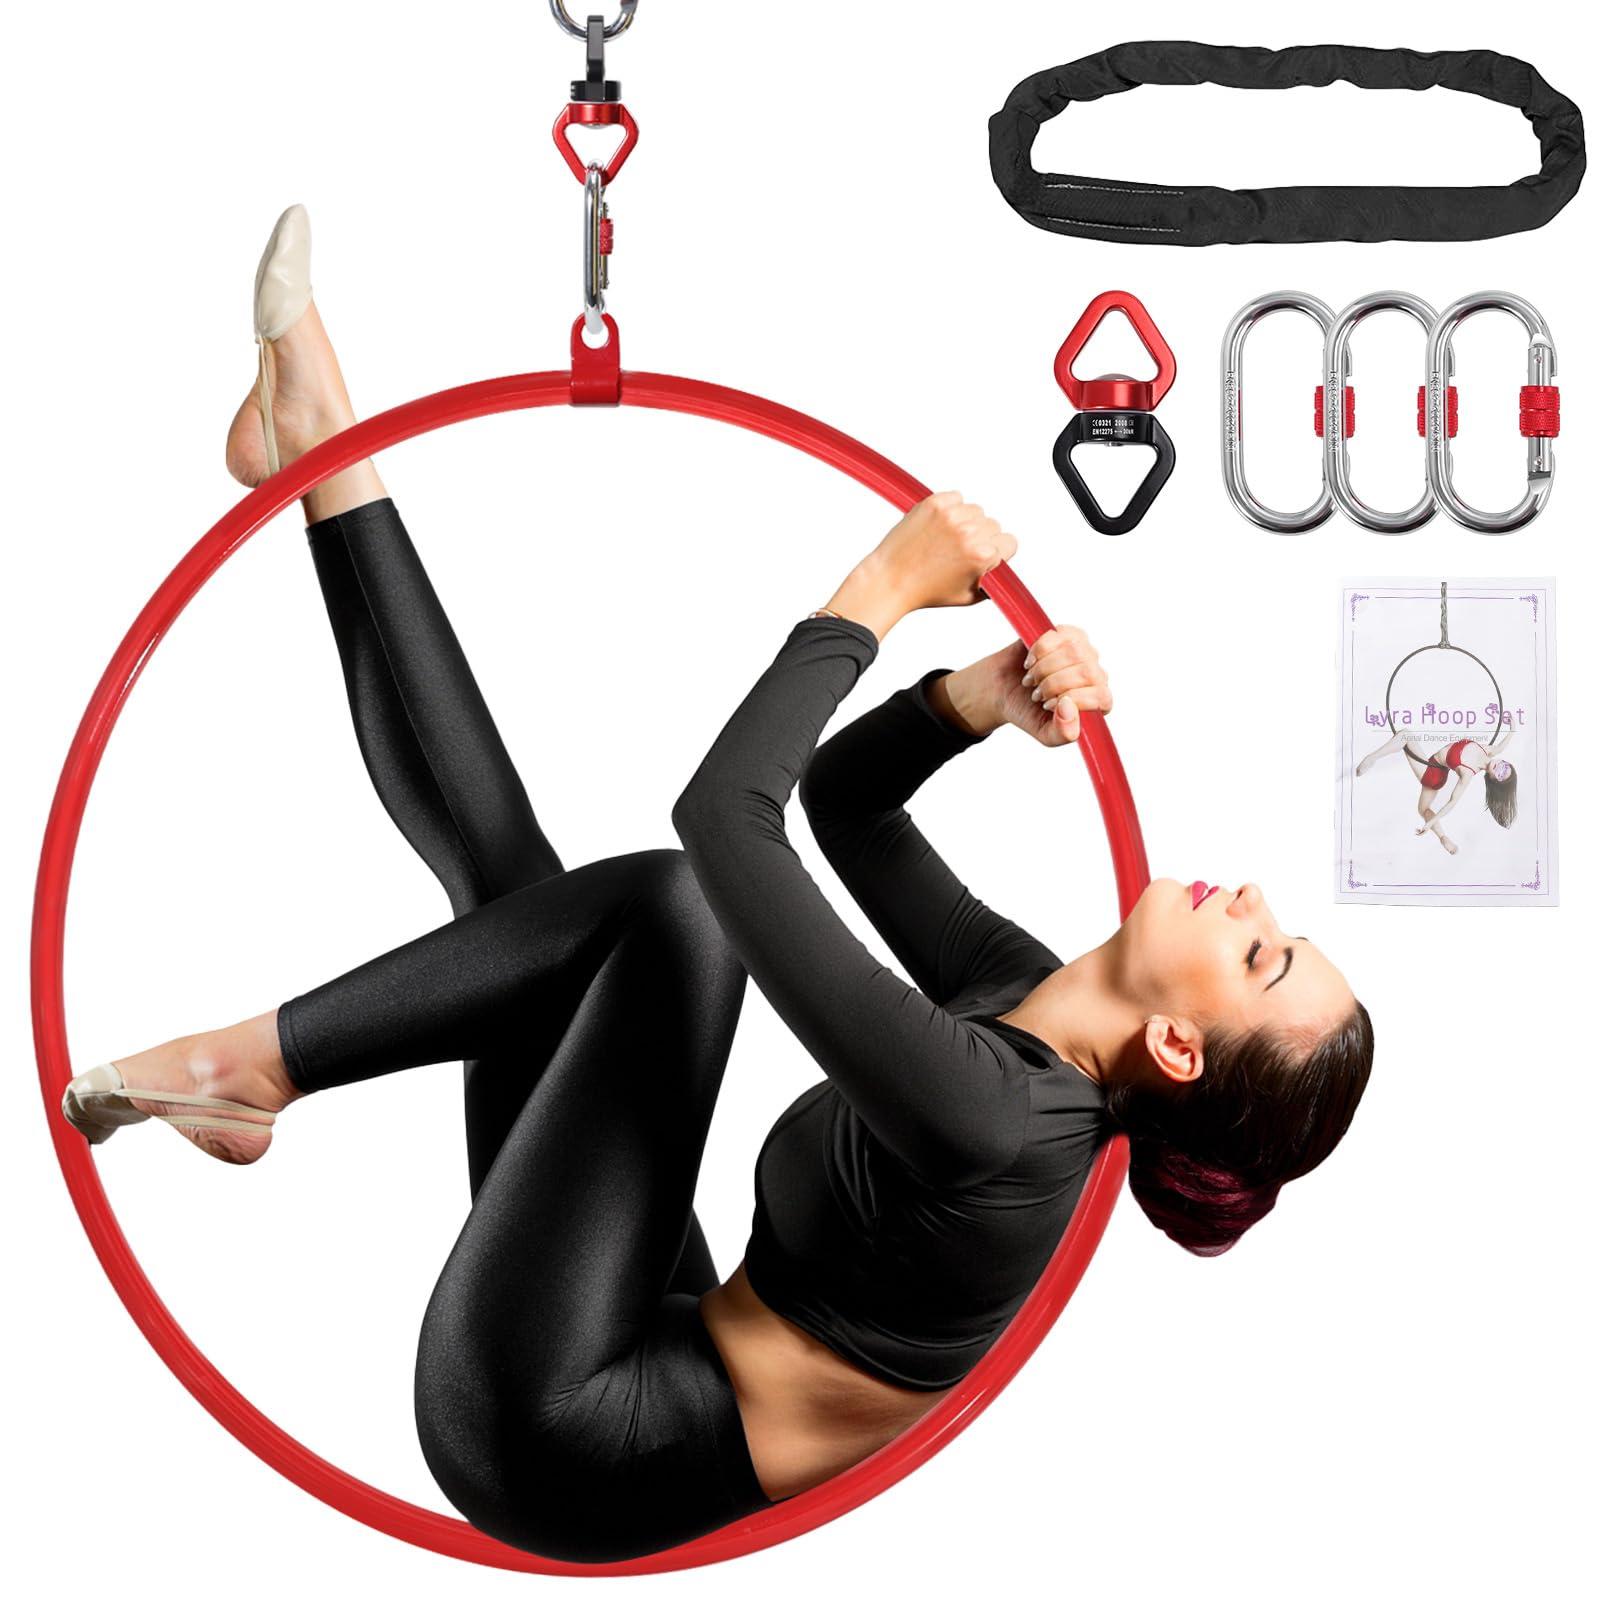
Aerial-Hoop Rot 85 cm, Einzelpunkt, mit ZubehörDieser professionelle Aerial-Hoop in leuchtendem Rot ist aus hochwertigem Edelstahl gefertigt und für eine Belastung von bis zu 227 kg getestet. Ideal für Luftakrobatik, Tanz, Yoga und Zirkuskunst.Einzelpunkt-Design: Fördert Gleichgewicht und Rumpfkraft durch kontrollierte Instabilität.Fließende Übergänge: Ermöglicht fortgeschrittene Drehungen und Falltechniken.Rote Farbe: Bietet auch bei schwachem Licht eine gute Sichtbarkeit für intuitive Bewegungen.Lieferumfang: 1 Spanset-Schlinge (2 Tonnen, 898 kg, Länge 1 m), 3 O-Ringe (25 kN, je 2.540 kg), 1 drehbarer 360°-Drehgelenk (max. Belastung abhängig vom Ankerpunkt).Inklusive Aufbewahrungstasche: Kompakt und tragbar für den Transport zwischen Studios.Hinweis: Befestigungsmaterial ist nicht im Lieferumfang enthalten.389,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Management- und MitarbeiterbeteiligungManagement- und Mitarbeiterbeteiligung , Recht, Steuern, Gestaltungspraxis , Bremsen & Bremsenteile > Motorrad- & Rollerteile & -zubehör , Auflage: 1. Auflage 2024, Erscheinungsjahr: 20240222, Produktform: Leinen, Autoren: Frase, Henning~Sabel, Simon, Auflage: 24001, Auflage/Ausgabe: 1. Auflage 2024, Seitenzahl/Blattzahl: 200, Keyword: Virtual Stock Option Plan, Fachschema: Beteiligung / Mitarbeiterbeteiligung~Mitarbeiterbeteiligung~Management / Personalmanagement~Personalmanagement~Personalpolitik~Personalwirtschaft~Genossenschaft~Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz~Business / Management~Management, Fachkategorie: Steuer- und Abgabenrecht~Management und Managementtechniken, Region: Deutschland, Warengruppe: HC/Wirtschaft/Management, Fachkategorie: Arbeitnehmerbeteiligung und Genossenschaften, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 236, Breite: 177, Höhe: 20, Gewicht: 537, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,69,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die gängigsten Anschlüsse und Kabellängen für Ladekabel?
Die gängigsten Anschlüsse für Ladekabel sind USB-A, USB-C und Lightning. Die Kabellängen variieren in der Regel zwischen 1 Meter und 2 Metern, wobei 1,5 Meter am häufigsten anzutreffen ist. Es gibt jedoch auch kürzere und längere Varianten je nach Bedarf. **
-
Wie können Unternehmen effektive Vorschlagsverfahren implementieren, um die Mitarbeiterbeteiligung und die kontinuierliche Verbesserung in den Bereichen Produktentwicklung, Prozessoptimierung und Kundenservice zu fördern?
Unternehmen können effektive Vorschlagsverfahren implementieren, indem sie eine offene Kommunikationskultur fördern, in der Mitarbeiter ermutigt werden, ihre Ideen und Vorschläge zu teilen. Es ist wichtig, dass Unternehmen klare Richtlinien und Prozesse für die Einreichung, Bewertung und Umsetzung von Vorschlägen festlegen, um Transparenz und Fairness zu gewährleisten. Zudem können Anreize wie Belohnungen oder Anerkennungen für Mitarbeiter, deren Vorschläge umgesetzt werden, die Beteiligung und Motivation steigern. Schließlich ist es entscheidend, dass Unternehmen regelmäßig Feedback zu den eingereichten Vorschlägen geben und die Fortschritte bei der Umsetzung kommunizieren, um das Engagement der Mitarbeiter aufrechtzuerhalten. **
-
Was ist das EFQM Modell?
Was ist das EFQM Modell? Das EFQM Modell, auch bekannt als das European Foundation for Quality Management Modell, ist ein Rahmenwerk zur Bewertung und Verbesserung der Leistung von Organisationen in Bezug auf Qualität und Exzellenz. Es basiert auf neun Kriterien, darunter Führung, Strategie, Mitarbeiterengagement, Partnerschaften und Ressourcen, Prozesse und Ergebnisse. Durch die Anwendung des EFQM Modells können Organisationen ihre Stärken und Schwächen identifizieren, Best Practices erkennen und kontinuierlich ihre Leistung steigern. Es wird weltweit von Organisationen verschiedener Branchen und Größenordnungen genutzt, um ihre Wettbewerbsfähigkeit und Nachhaltigkeit zu verbessern. **
-
Besteht ein Fahrrad aus Aluminium und ist Aluminium besser als Stahl?
Ein Fahrrad kann aus verschiedenen Materialien bestehen, einschließlich Aluminium und Stahl. Beide Materialien haben ihre Vor- und Nachteile. Aluminium ist leichter als Stahl, was zu einem leichteren Fahrrad führt. Stahl ist jedoch in der Regel robuster und kann mehr Gewicht tragen. Die Wahl des Materials hängt von den individuellen Bedürfnissen und Vorlieben des Fahrers ab. **
Ähnliche Suchbegriffe für SP4MC3MR-Einzelpunkt-Wägezelle-Aluminium-Kabellängen-und
-
Haase, Florian: Unternehmensbewertung und VerbundvermögensaufstellungUnternehmensbewertung und Verbundvermögensaufstellung , ¿¿Die deutschen Steuergesetze enthalten verschiedene Bewertungsanlässe, die eine Unternehmensbewertung erforderlich machen können. Für steuerliche Zwecke, insbesondere im Erbschaft- und Schenkungsteuerrecht, wird dabei meist auf das sog. vereinfachte Ertragswertverfahren zurückgegriffen. Besondere Regeln gelten darüber hinaus für die Bewertung von Grundvermögen und insbesondere Immobilien. Daran knüpft sich auch die sog. Verbundvermögensaufstellung an, wenn und soweit es um die Frage der erbschaftsteuerlichen Verschonungsregeln für Betriebsvermögen geht. Der vorliegende Titel bietet eine Einführung in diese Zusammenhänge und nutzbringende Hilfestellung bei auftretenden Fragen. Eine umfangreiche, online verfügbare Materialsammlung rundet das Thema ab. Inhaltsverzeichnis: ¿A. Einführung I. Anlässe für Unternehmensbewertungen 1. Rechtlich vorgegebene Bewertungsanlässe 2. Steuerrechtlich vorgegebene Bewertungsanlässe 3. Außerrechtliche und betriebswirtschaftlich bedingte Bewertungsanlässe II. Methodenvielfalt 1. Anspruch versus Realität 2. Bewertungsmethoden im weiteren Sinne 3. Bewertungsmethoden im engeren Sinne 4. Gängigste Verfahren in der Praxis III. Insbesondere: Erbschaft- und schenkungsteuerliche Bezüge 1. Allgemeines 2. Verbundvermögensaufstellung B. Bewertung von Grundvermögen I. Einleitung II. Bewertung von Grundvermögen 1. Allgemeines 2. Bewertung III. Bewertung von unbebauten Grundstücken 1. Begriff des unbebauten Grundstücks 2. Bewertungsverfahren IV. Bewertung von bebauten Grundstücken 1. Allgemeines 2. Vergleichswertverfahren 3. Ertragswertverfahren 4. Sachwertverfahren V. Sonderfälle 1. Bewertung bei Erbbaurechtsfällen 2. Gebäude auf fremden Grund und Boden 3. Grundstücke im Zustand der Bebauung 4. Ausländischer Grundbesitz 5. Nachweis des niedrigeren gemeinen Werts C. Bewertung von Betriebsvermögen und Anteilen an Kapitalgesellschaften I. Bewertungsgegenstand II. Relevante Bewertungsmaßstäbe III. Betriebsvermögen i. S. des Bewertungsgesetzes 1. Bewertungsrechtliche Wirtschaftsgüter des Betriebsvermögens 2. Bewertungsrechtliche Wirtschaftsgüter des Betriebsvermögens einer Personengesellschaft 3. Sonderproblematik der Betriebsgrundstücke 4. Berücksichtigung von Schulden und sonstigen Abzügen 5. Wertansatz und Ermittlung des Betriebsvermögens IV. Wertpapiere und Anteile an Kapitalgesellschaften nach dem Bewertungsgesetz 1. Grundlagen 2. Wertermittlung des Anteils an einer Kapitalgesellschaft V. Wertermittlung im vereinfachten Ertragswertverfahren 1. Grundlagen 2. Berechnungsschritte im vereinfachten Ertragswertverfahren 3. Exkurs: Paketzuschlag VI. Substanzwertermittlung 1. Grundlagen 2. Ermittlung dem Grunde nach 3. Ermittlung der Höhe nach 4. Vereinfachungsregeln 5. Negativer Substanzwert VII. Aufteilung des gemeinen Wertes 1. Betriebsvermögen einer Personengesellschaft 2. Anteil an einer Kapitalgesellschaft VIII. Berechnungsbeispiele zum vereinfachten Ertragswertverfahren und Substanzwert 1. Bewertung von Kapitalgesellschaftsbeteiligungen 2. Bewertung von Personengesellschaftsbeteiligungen¿ D. Ermittlung des begünstigten Vermögens und Verbundvermögensaufstellung I. Grundstruktur des § 13b ErbStG II. Begünstigungsfähiges Vermögen III. Begünstigtes Vermögen IV. Verwaltungsvermögen 1. Verwaltungsvermögen (ohne Finanzmittel) 2. Junges Verwaltungsvermögen 3. Finanzmittel ¿4. Schuldenabzug beim übrigen Verwaltungsvermögen 5. Unschädliches Verwaltungsvermögen 6. Investitionsklausel V. Verbundvermögensaufstellung 1. Verbundvermögensaufstellung bei Kapitalgesellschaftsbeteiligungen von 25% und weniger und Anwendung der "Konzernklausel" nach R E 13b.20 Abs. 1 Satz 2 Halbsatz 2 ErbStR 2. Verwaltungsvermögen im Verbund 3. Finanzmittel und Schulden im Verbund 4. Schuldenverrechnung mit übrigem Verwaltungsvermögen im Verbund 5. Junges Verwaltungsvermögen im Verbund 6. Junge Finanzmittel im Verbund 7. Zahlenbeispiel Verbundvermögensaufstellung inklusive Konsolidierung konzerninterner Finanzmittel und Schulden ¿E. Anhang I. Anlagen 1. Grundbesitzbewertung 2. Vereinfachtes Ertragswertverfahren 3. Begünstigung Betriebsvermögen II. Tabellen , Tagfahrleuchten > Beleuchtung , Auflage: 1. Auflage Online-Version inklusive., Erscheinungsjahr: 20231221, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Haase, Florian~Heckt, Lukas~Müller, Sven~Nürnberg, Philip, Auflage: 24001, Auflage/Ausgabe: 1. Auflage Online-Version inklusive, Keyword: Unternehmenswertermittlung; Immobilienbewertung; Bewertungsmethoden; Betriebsvermögenbewertung; Wertermittlungsverfahren; Grundvermögensbewertung, Fachschema: Unternehmensbewertung~Besitz / Grundbesitz~Grundbesitz - Grundeigentum~Unternehmensorganisation~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Eigentum und Organisation von Unternehmen~Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Sender’s product category: BUNDLE, Blätteranzahl: 288 Blätter, Länge: 209, Breite: 148, Höhe: 20, Gewicht: 382, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Inox und Aluminium?
Inox ist eine Bezeichnung für rostfreien Stahl, der aufgrund seiner Legierungselemente wie Chrom und Nickel eine hohe Korrosionsbeständigkeit aufweist. Aluminium ist ein leichtes Metall mit guter Festigkeit und hoher Wärmeleitfähigkeit. Es wird häufig in der Industrie für verschiedene Anwendungen wie Verpackungen, Bauwesen und Transport verwendet. **
-
Ist Aluminium magnetisch?
Nein, Aluminium ist nicht magnetisch. Es ist ein nichtmagnetisches Metall und wird von einem Magnetfeld nicht angezogen. **
-
Untergeht Aluminium nicht?
Nein, Aluminium geht nicht unter. Es hat eine geringere Dichte als Wasser, daher schwimmt es auf der Wasseroberfläche. Allerdings kann Aluminium in Wasser oxidieren und eine Schutzschicht bilden, die es vor weiterer Korrosion schützt. **
-
Hat Aluminium Zukunft?
Hat Aluminium Zukunft? Aluminium ist ein vielseitiger Werkstoff, der aufgrund seiner Leichtigkeit, Korrosionsbeständigkeit und Recyclebarkeit in vielen Branchen weit verbreitet ist. Mit dem wachsenden Fokus auf Nachhaltigkeit und Umweltschutz könnte die Nachfrage nach Aluminium weiter steigen. Allerdings sind auch Bedenken hinsichtlich des Energieverbrauchs bei der Aluminiumproduktion und der begrenzten Verfügbarkeit von Rohstoffen wie Bauxit zu berücksichtigen. Es wird entscheidend sein, wie die Industrie auf diese Herausforderungen reagiert und innovative Lösungen entwickelt, um die Zukunft von Aluminium zu sichern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.